
ممکن است برای دریافت وام، شروع یک همکاری یا تضمین پرداخت بدهی از شما سفته بخواهند. اما اگر قرار باشد این سند را بهصورت آنلاین صادر کنید، چه نکاتی را باید بدانید؟ سفته الکترونیکی از نظر کاربرد شباهت زیادی به سفته کاغذی دارد، اما نحوه صدور، امضا و پیگیری آن متفاوت است. آشنایی با اعتبار قانونی این سند، هزینه دریافت و شرایط مطالبه آن اهمیت زیادی دارد؛ بهخصوص زمانی که قرار است بابت تعهد شخص دیگری سفته صادر کنید. برای اطلاعات کاملتر همراه ما در هلدینگ حقوقی عدلاک باشید.
سفته الکترونیکی چیست؟
سفته الکترونیکی نوعی سند تعهد مالی است که برخلاف سفته کاغذی، صدور و امضای آن بهصورت آنلاین انجام میشود. در این روش، سفته دیجیتال از طریق سامانههای مربوط صادر شده و با امضای الکترونیکی ثبت میشود. این سند در صورت رعایت شرایط قانونی، اعتبار حقوقی دارد و میتوان از آن بهعنوان مدرک تعهد مالی در مراجع قضایی استفاده کرد.
چه افرادی میتوانند از سفته الکترونیکی استفاده کنند؟
اشخاص حقیقی و حقوقی که برای ثبت تعهدات مالی یا تضمین قراردادهای خود به سفته نیاز دارند، میتوانند از سفته الکترونیکی استفاده کنند. مهمترین گروههای استفادهکننده عبارتاند از:
- وامگیرندگان: برای تضمین بازپرداخت وام و تسهیلات بانکی.
- کارمندان و پیمانکاران: برای ارائه تضمین حسن انجام کار طبق شرایط قرارداد.
- صاحبان کسبوکار و شرکتها: برای تضمین اجرای تعهدات قراردادی و پرداخت بدهیها.
- ضامنان: افرادی که قصد دارند ضمانت سفته الکترونیکی شخص دیگری را در سامانههای پشتیبانیکننده از این قابلیت ثبت کنند.
شرایط صدور سفته و ثبت ضمانت ممکن است باتوجهبه بانک یا سامانه ارائهدهنده متفاوت باشد.
سفته الکترونیکی چه کاربردهایی دارد؟
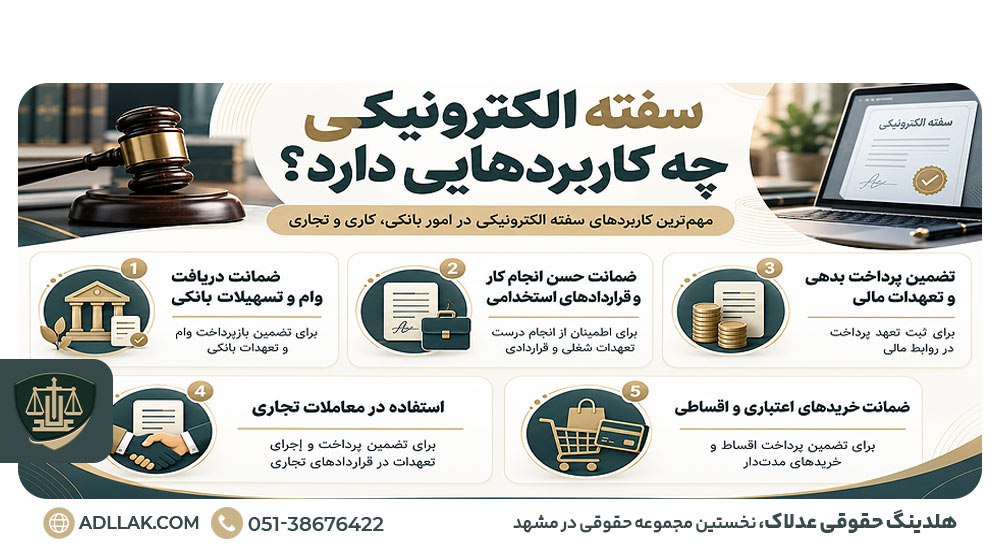
سفته الکترونیکی برای ثبت تعهدات مالی و تضمین اجرای قراردادها استفاده میشود. این سند در روابط بانکی، کاری و تجاری کاربرد دارد و بسته به شرایط توافق، میتواند جایگزین سفته کاغذی شود.
- ضمانت دریافت وام و تسهیلات بانکی: برخی بانکها و مؤسسات مالی برای تضمین بازپرداخت تسهیلات، سفته الکترونیکی دریافت میکنند.
- ضمانت حسن انجام کار و قراردادهای استخدامی: کارفرمایان میتوانند برای تضمین اجرای تعهدات شغلی کارکنان یا پیمانکاران از این سند استفاده کنند.
- تضمین پرداخت بدهی و تعهدات مالی: افراد میتوانند برای تعهد به پرداخت مبلغ مشخص سفته صادر کنند. در صورت پرداختنشدن بدهی، مطالبه سفته الکترونیکی از مسیر قانونی امکانپذیر است.
- استفاده در معاملات تجاری: شرکتها و فعالان اقتصادی میتوانند برای تضمین پرداختهای قراردادی یا تعهدات مالی میان طرفین معامله از سفته استفاده کنند.
- ضمانت خریدهای اعتباری و اقساطی: برخی ارائهدهندگان خدمات اعتباری، سفته الکترونیکی را بهعنوان تضمین پرداخت اقساط مشتریان میپذیرند.
تفاوت سفته الکترونیکی با سفته کاغذی
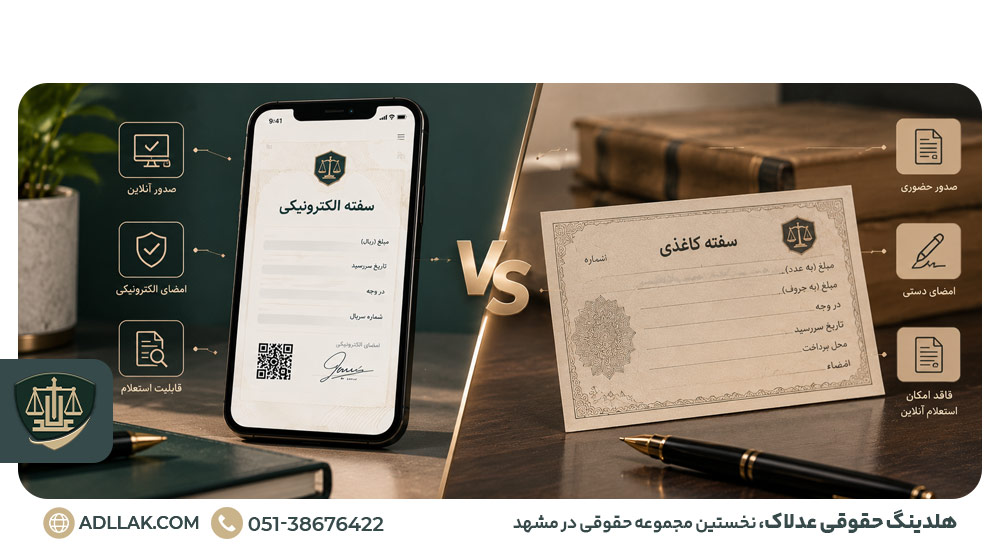
تفاوت اصلی سفته الکترونیکی و کاغذی در نحوه صدور، امضا و نگهداری آنهاست. هر دو برای ثبت تعهدات مالی کاربرد دارند، اما سفته الکترونیکی بدون نیاز به تهیه نسخه فیزیکی صادر میشود. در جدول زیر تفاوتهای مهم این دو سند را مشاهده میکنید:
| معیار مقایسه | سفته الکترونیکی | سفته کاغذی |
| نحوه صدور | آنلاین از طریق سامانههای ارائهدهنده | تهیه نسخه فیزیکی از مراکز مجاز |
| نوع امضا | امضای الکترونیکی مطابق ضوابط سامانه | امضای دستی صادرکننده |
| احراز هویت | از طریق سامانه و اطلاعات هویتی | هنگام تهیه و امضای سند به روش حضوری یا متعارف |
| نگهداری | ثبت دیجیتالی و امکان دریافت نسخه الکترونیکی | نگهداری اصل برگه سفته |
| استعلام و پیگیری | با شناسه سفته در سامانه مربوط | بررسی مشخصات و اصالت سند فیزیکی |
| اعتبار حقوقی | اعتبار سفته الکترونیکی با رعایت شرایط قانونی قابل استناد است. | با رعایت شرایط قانونی قابل استناد است. |
| خطر مفقودی | خطر گمشدن برگه فیزیکی ندارد. | احتمال گمشدن یا آسیبدیدن اصل سند وجود دارد. |
آیا سفته الکترونیکی از نظر قانونی معتبر است؟
بله. سفته الکترونیکی در صورت رعایت شرایط قانونی، سندی معتبر و قابل استناد در مراجع قضایی است. مواد ۳۰۷ تا ۳۰۹ قانون تجارت، شرایط و مقررات سفته را مشخص میکنند. از طرفی، مواد ۶ و ۷ قانون تجارت الکترونیکی، دادهپیام و امضای الکترونیکی را به رسمیت میشناسند. مواد ۱۰، ۱۲ و ۱۴ همین قانون نیز به شرایط امضای مطمئن و ارزش اثباتی اسناد الکترونیکی میپردازند.
البته معتبر بودن سفته به معنای وصول خودکار مبلغ آن نیست. مطالبه وجه سفته مراحل قانونی جداگانهای دارد. بر اساس نظریه مشورتی شماره ۷/۱۴۰۲/۱۱۵۲ اداره کل حقوقی قوه قضاییه، دارنده سفته الکترونیکی میتواند با دریافت تصویر مصدق و تأییدشده سند، طبق مقررات برای واخواست و سپس طرح دعوا در مرجع قضایی صالح اقدام کند.
برای دریافت سفته الکترونیکی چه مدارکی لازم است؟
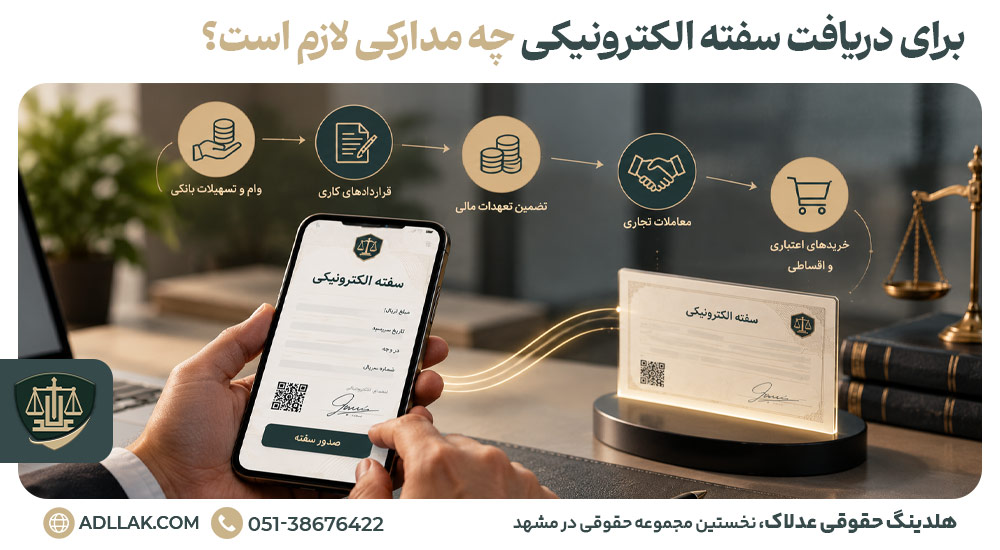
برای دریافت سفته الکترونیکی معمولاً نیازی به ارائه مدارک کاغذی نیست و اطلاعات موردنیاز در سامانه بانک ثبت میشود. این اطلاعات عبارتاند از:
- اطلاعات هویتی: نام، نام خانوادگی و کد ملی متقاضی.
- شماره تلفن همراه: سیمکارتی که به نام متقاضی ثبت شده باشد.
- اطلاعات حساب بانکی: شماره حساب یا حساب فعال در بانک ارائهدهنده خدمات.
- مشخصات گیرنده سفته: اطلاعات هویتی شخص حقیقی یا حقوقی دریافتکننده.
- مبلغ تعهد: مبلغی که قرار است در سفته ثبت شود.
- گواهی امضای دیجیتال: برای احراز هویت و تأیید سفته در سامانههایی که این گواهی را الزامی میدانند.
- سایر پیشنیازهای بانکی: مانند ثبتنام در سامانه ثنا یا تکمیل احراز هویت غیرحضوری، مطابق مقررات بانک صادرکننده.
به نقل از مجموعه آیکاپ:
این نکته را در خاطر داشته باشید، اگر زمانی pdf یا حتی شماره شناسه سفته را گم کردید، باز هم سفته شما از طریق کد ملیتان قابل پیگیری است.
توجه داشته باشید که مدارک و مراحل صدور سفته در همه بانکها یکسان نیست. اگر قصد مقایسه این سند با چک را دارید، مطالعه مطلب چک الکترونیکی چیست نیز میتواند برایتان مفید باشد.
چگونه سفته الکترونیکی تهیه کنیم؟
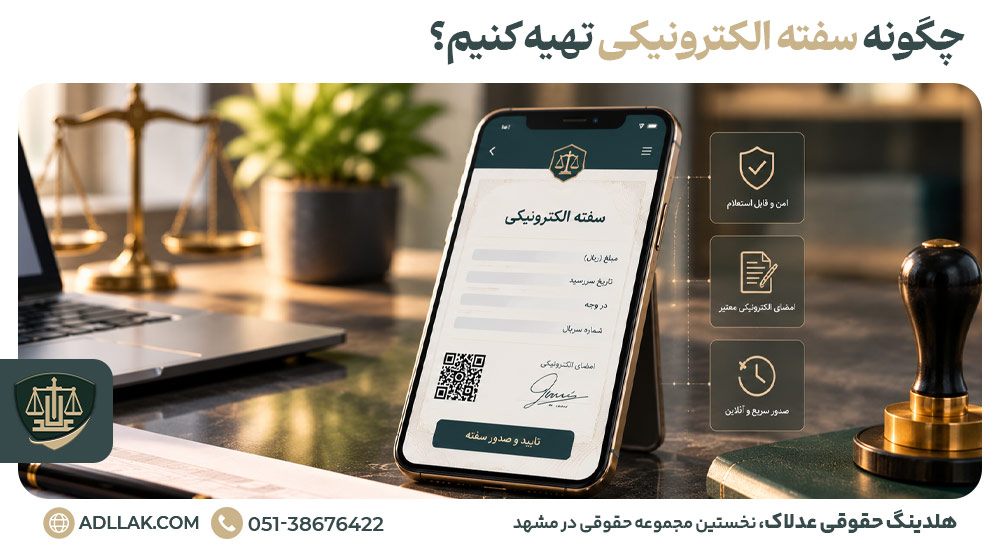
برای دریافت سفته الکترونیکی باید به سامانه یا اپلیکیشن یکی از بانکهای ارائهدهنده این خدمت مراجعه کنید. برای مثال، بانک ملی از طریق اپلیکیشن بام و بانک رسالت از طریق سامانه آیکاپ امکان صدور سفته را فراهم کردهاند. مراحل کلی دریافت به شرح زیر است:
گام اول: احراز هویت
ابتدا وارد سامانه شوید و اطلاعاتی مانند کد ملی، شماره تلفن همراه متعلق به خودتان و مشخصات حساب بانکی را ثبت کنید. بسته به بانک، ممکن است فعالبودن حساب ثنا یا دریافت گواهی امضای دیجیتال نیز ضروری باشد.
گام دوم: ثبت مبلغ و تاریخ سفته
مبلغ تعهد، مشخصات گیرنده و در صورت نیاز تاریخ سررسید را وارد کنید. پیش از تأیید، اطلاعات ثبتشده را بررسی کنید تا با شرایط قرارداد مطابقت داشته باشند.
گام سوم: پرداخت هزینه صدور
پس از تأیید اطلاعات، کارمزد صدور سفته در سامانه نمایش داده میشود. مبلغ اعلامشده را از طریق حساب بانکی یا روش پرداخت تعیینشده بپردازید.
گام چهارم: امضا و دریافت سفته
امضای سفته از طریق گواهی دیجیتال معتبر و مطابق مراحل سامانه انجام میشود. پس از تکمیل فرایند، میتوانید فایل سفته را دریافت کنید و اطلاعات آن را در حساب کاربری خود مشاهده کنید.
برای بررسی اعتبار سفته الکترونیکی، اطلاعات و شناسه سند را از طریق سامانه صادرکننده کنترل کنید. فایل سفته و کد رهگیری را نیز نگه دارید. اگر سفته برای ضمانت وام صادر میشود، ابتدا مطمئن شوید که بانک دریافتکننده آن را میپذیرد.
هزینه صدور سفته الکترونیکی چقدر است؟
هزینه صدور سفته الکترونیکی شامل حق تمبر و کارمزد خدمات بانکی است. حق تمبر معادل ۰٫۰۵ درصد مبلغ سفته محاسبه میشود؛ یعنی برای سفته ۱۰ میلیون تومانی، ۵ هزار تومان است.
طبق تعرفه بانکی سال ۱۴۰۵، کارمزد خدمات سفته الکترونیکی نیز ۴۰ هزار تومان تعیین شده که برای کل چرخه سند فقط یکبار دریافت میشود. مبلغ نهایی به عوامل زیر بستگی دارد:
- مبلغ سفته: هرچه مبلغ تعهد بیشتر باشد، حق تمبر افزایش مییابد.
- کارمزد بانکی: بانکها میتوانند طبق مقررات، تخفیفهایی بر تعرفه مصوب اعمال کنند.
- خدمات جانبی: هزینه احراز هویت یا استعلامهای موردنیاز ممکن است جداگانه محاسبه شود.
پیش از پرداخت، مبلغ نهایی را در سامانه بانک صادرکننده بررسی کنید.
هنگام صدور سفته الکترونیکی چه نکات حقوقی را رعایت کنیم؟
پیش از صدور سفته الکترونیکی باید مشخصات سند و شرایط تعهد را با دقت بررسی کنید. اشتباه در ثبت اطلاعات یا پذیرش تعهدات نامشخص میتواند هنگام مطالبه سفته، اختلافات حقوقی ایجاد کند.
۱. بررسی دقیق مبلغ تعهد
مبلغ سفته باید با توافق طرفین مطابقت داشته باشد. پیش از امضا، مبلغ ثبتشده را بررسی کنید تا تعهدی بیشتر از میزان توافقشده نپذیرید.
۲. ثبت صحیح مشخصات گیرنده
نام و اطلاعات هویتی گیرنده سفته را دقیق وارد کنید. اگر گیرنده یک شرکت است، مشخصات شخص حقوقی باید مطابق اطلاعات رسمی آن ثبت شود.
۳. تعیین هدف صدور سفته
مشخص کنید سفته بابت پرداخت بدهی، ضمانت وام یا حسن انجام کار صادر میشود. بهتر است هدف صدور و شناسه سفته در قرارداد نیز ثبت شود.
۴. توجه به تاریخ سررسید
تاریخ پرداخت را مطابق توافق تعیین کنید. اگر سفته عندالمطالبه است یا برای تضمین قرارداد صادر میشود، شرایط مطالبه آن باید روشن باشد.
۵. بررسی شرایط قرارداد اصلی
پیش از تأیید سفته، مفاد قرارداد مرتبط را مطالعه کنید. مبلغ تضمین، موارد مجاز مطالبه و شرایط پایان تعهد باید مشخص باشند.
۶. نگهداری اطلاعات و شناسه سفته
فایل سند، شناسه یکتا و رسیدهای مربوط به صدور یا انتقال سفته را نگه دارید. این اطلاعات در پیگیری وضعیت سند و اختلافات احتمالی کاربرد دارند.
۷. بررسی مسئولیت ضامن پیش از تأیید
اگر بهعنوان ضامن سفته را امضا میکنید، ابتدا مبلغ و حدود مسئولیت خود را بررسی کنید. ضمانت ممکن است شما را در برابر دارنده سند مسئول پرداخت کند.
۸. اطمینان از تسویه یا تعیین تکلیف سفته پس از پایان تعهد
پس از پرداخت بدهی یا پایان قرارداد، وضعیت سفته را با گیرنده مشخص کنید و تأییدیه تسویه یا رفع تعهد را دریافت و نگهداری کنید. پایان قرارداد بهتنهایی به معنای ابطال خودکار سفته نیست.
برای مثال، فرض کنید فردی برای ضمانت حسن انجام کار، سفته الکترونیکی صادر کرده اما شرایط استفاده از آن را در قرارداد مشخص نکرده است. پس از پایان همکاری، کارفرما از آزادسازی سفته خودداری میکند و اختلاف حقوقی ایجاد میشود. چنین موقعیتی نشان میدهد که ثبت دقیق علت صدور سفته، شرایط مطالبه و نحوه بازگرداندن ضمانت در قرارداد چقدر اهمیت دارد.
مشاوره حقوقی و پیگیری دعاوی سفته با هلدینگ حقوقی عدلاک
اگر درباره صدور سفته الکترونیکی، تعهدات ناشی از آن یا پیگیری دعاوی سفته به راهنمایی حقوقی نیاز دارید، ما در هلدینگ حقوقی عدلاک با تیمی متشکل از ۱۲ وکیل پایه یک دادگستری در مشهد، آماده ارائه خدمات مشاوره و پیگیری پروندههای شما هستیم.
مزایای استفاده از خدمات حقوقی عدلاک عبارتاند از:
- بررسی همزمان پرونده توسط دو وکیل: هر پرونده توسط دو وکیل متخصص بررسی میشود تا ابعاد حقوقی آن با دقت بیشتری ارزیابی شود.
- مشاوره تخصصی دعاوی سفته: بررسی تعهدات صادرکننده و ضامن، اختلافات قراردادی و راهکارهای قانونی پیگیری سفته.
- پیگیری حقوقی پروندهها: همراهی در تنظیم دادخواست، بررسی مدارک و پیگیری مراحل رسیدگی در مراجع قضایی.
- مشاوره حضوری و آنلاین: امکان دریافت مشاوره از وکیل حقوقی در مشهد یا استفاده از خدمات آنلاین برای افرادی که امکان مراجعه حضوری ندارند.
برای بررسی وضعیت سفته، دریافت مشاوره تخصصی یا پیگیری پرونده حقوقی خود، میتوانید با کارشناسان هلدینگ حقوقی عدلاک تماس بگیرید یا به دفتر مجموعه مراجعه کنید.
- آدرس: مشهد، بلوار صارمی، بین صارمی ۴۴ و ۴۶، پلاک ۲۴
- شماره تماس: ۰۹۱۵۰۹۹۸۰۰۱ – ۰۵۱۳۸۶۷۶۴۲۲
جمع بندی؛ آیا استفاده از سفته الکترونیکی انتخاب مطمئنی است؟
سفته الکترونیکی میتواند انتخابی مطمئن برای ثبت تعهدات مالی باشد به شرط آنکه پیش از صدور، شرایط قرارداد و مسئولیتهای خود را بهدرستی بررسی کنید. نکته مهم این است که صدور آنلاین سفته، تعهدات قانونی آن را کاهش نمیدهد. بنابراین، چه سفته را برای ضمانت وام صادر میکنید و چه برای تضمین یک قرارداد کاری، بهتر است هدف صدور، شرایط مطالبه و نحوه بازگرداندن یا تسویه سند پس از پایان تعهد را از ابتدا مشخص کنید. این دقت میتواند از بسیاری از اختلافات حقوقی بعدی جلوگیری کند.
سوالات متداول سفته الکترونیکی
آیا سفته الکترونیکی بدون امضای دیجیتال اعتبار داره؟
اگه سفته با امضای الکترونیکی معتبر و طبق ضوابط سامانه صادر شده باشه، اعتبار قانونی داره. اما اگه امضای لازم رو نداشته باشه، ممکنه برای اثبات تعهد مشکلات حقوقی پیش بیاد.
آیا میشه سفته الکترونیکی رو باطل یا تسویه کرد؟
بله. بعد از پرداخت بدهی یا پایان تعهد، میشه برای تسویه یا آزادسازی سفته طبق مراحل سامانه صادرکننده اقدام کرد. حتماً تأییدیه رفع تعهد رو هم دریافت کنید.
اگه وجه سفته الکترونیکی پرداخت نشه، چی میشه؟
دارنده سفته میتونه از طریق مراجع قضایی برای دریافت طلبش اقدام کنه. بسته به شرایط سند، ممکنه لازم باشه ابتدا سفته رو واخواست کنه و بعد دادخواست بده.
